


- 11月国内小麦价格走势
- 发布日期:2021-01-13 啤酒工业信息网
(一)主产区冬小麦长势整体较好。北方大部冬小麦处于三叶至分蘖期;新疆大部、甘肃东北部进入越冬期;江淮、江
汉以及西南大部地区冬小麦处于播种出苗至三叶期,部分进入分蘖期。11 月份中下旬,西北、华北、黄淮大部出现 5-50 毫
米降水,较常年同期偏多 1-4 倍,缓解了前期部分地区的旱情,麦田大部墒情适宜,气温接近常年或偏低 1-4℃,有利于提高
二、小 麦
小麦抗寒能力。小麦整体长势较好,截至 11 月底,全国冬小麦一类苗比例 22%,比去年同期增加 2 个百分点,二类苗比例
77%,同比减少 2 个百分点。
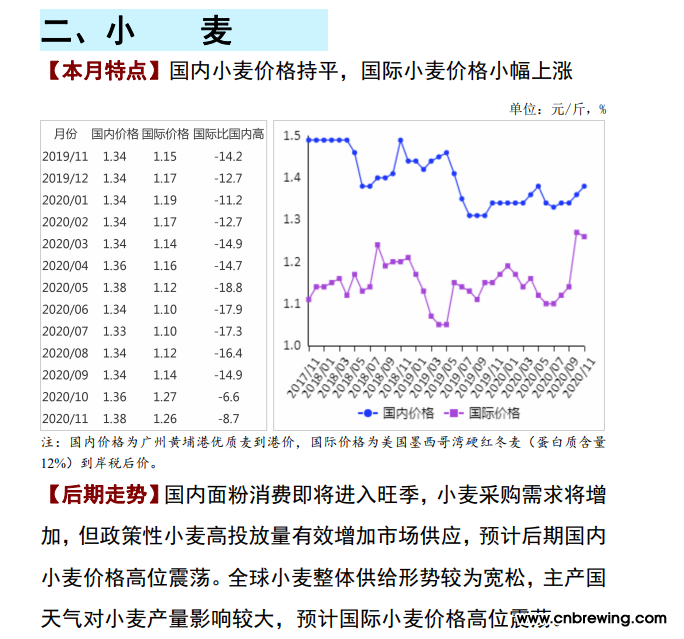
(二)国内小麦价格与上月持平。11 月份,最低收购价小麦保持每周 400 万吨的高投放量,但成交量逐渐下降,市场
逐步降温。11 月 4 日、11 日、18 日成交率分别为 56.1%、21.6%、17.6%。1-11 月累计,成交最低收购价小麦 1977 万吨,同比
增 1747 万吨。随着前期市场采购及竞拍政策性粮源逐渐到货,本月面粉加工企业采购节奏放缓,产区小麦价格普遍滞涨,部
分地区小幅回落。小麦平均价格结束连续 4 个月上涨态势,与上月持平。优质小麦需求旺盛,价格上涨。11 月份,郑州粮
食批发市场普通小麦价格每斤 1.23 元,环比持平,同比涨5.3%;优质麦每斤 1.46 元,环比涨 4.5%,同比涨 17.5%。
(三)国际小麦价格小幅上涨。阿根廷小麦受旱灾影响预计减产,俄罗斯计划明年实施谷物出口配额限制小麦出口,推
动国际小麦价格上涨。11 月份,国际小麦平均价格小幅上涨。其中,墨西哥湾硬红冬麦(蛋白质含量 12%)平均离岸价每吨
277 美元,环比涨 0.4%,同比涨 22.6%;堪萨斯期货交易所硬红冬麦期货近期合约平均价格每吨 205 美元,环比涨 2.5%,
同比涨 30.6%。
(四)国内外价差扩大。进口小麦到岸价环比下跌,而国内优质麦价格上涨,国内外价差扩大。11 月份,美国墨西哥
湾硬红冬麦(蛋白质含量 12%)离岸价直接折人民币每斤 0.92元,比优质麦产区批发价低 0.54 元;配额内 1%关税下到岸税
后价约每斤 1.26 元,比国内优质麦销区价低 0.12 元,价差比上月扩大 0.03 元。
(五)预计全球小麦产量略高于上年。据联合国粮农组织(FAO)11 月份预测,2020/21 年度全球小麦产量 7.63 亿吨,
比上年度增 0.1%;消费量 7.58 亿吨,比上年度增 1.0%,产大于需 470 万吨;期末库存 2.81 亿吨,比上年度增 1.9%;库存
消费比 37.1%,同比上升 0.4 个百分点;贸易量为 1.84 亿吨,比上年度增 0.3%。乌克兰和阿根廷受持续干旱影响减产,澳
大利亚、俄罗斯和印度增产。
(六)预计后期国内外小麦价格高位震荡。国内市场,临近元旦、春节,面粉消费将进入旺季,小麦采购需求增加,
玉米价格高位运行对小麦价格有带动作用,但由于国内小麦库存充足,国家可根据市场形势和调控需要,及时灵活调整投放
品种、数量和节奏,满足企业用粮需求,预计后期小麦价格难以大幅上涨,总体将呈高位震荡态势。优质小麦需求较大,市
场普遍看好,预计后期价格将保持高位。国际市场,2020/21年度全球小麦库存整体充裕,但由于接近一半的库存在中国,
除中国外其他国家和地区的小麦库存量预计较上年度减少3.8%,主要是阿根廷、欧盟和美国的小麦库存预期下降。全球
主要小麦出口国的库存消费比从上年度的 15.2%下降至14.5%,是 2007/08 年度以来的最低水平。预计后期国际小麦
价格将呈高位震荡态势。
【啤酒工业信息网声明:原创文章,转载请注明出处。我们转载的文章,如果涉嫌侵犯您的著作权,或者转载出处出现错误,请及时联系文章编辑进行删除或修正,谢谢您的支持和理解!】
本周热门资讯排行
企业展馆