


- 旱情缓解玉米期货市场大势偏空
- 发布日期:2014-09-10 啤酒工业信息网
1、 玉米长期供需矛盾已现
连续的收储推动我国玉米价格持续上涨,农民种植玉米收益增加,刺激种植面积和产量连年增长。虽然消费端也出现了上涨,但涨幅明显弱于供给端的增长,导致我国玉米库存形成“堰塞湖”,有随时爆发的可能。而当前唯一支持玉米价格的是国家的收储政策,但玉米价格继续维持此前几年上涨势头的可能性很小。
2、 短期看玉米价格下跌概率加大:
由于国家的抛储,玉米现货供应紧张的局面暂时得到缓解,而进入10月份之后,新作玉米将逐步上市,届时市场上的玉米供应量将十分充足;而从下游情况来看,无论是养殖业还是深加工行业都没有很好地恢复,这将从需求端对玉米价格施加压力。因此,由于天气等利多因素的影响后期将逐步弱化,同时现货市场也不再紧张,未来玉米价格易跌难涨。
3、 投资策略:
基于以上基本面分析,我们认为,从长周期角度来看,玉米供需端的矛盾已经显现,近年来产量增幅大于消费增幅的情况已经导致库存端形成了“堰塞湖”,唯有国家的收储政策能够对其价格提供一定支撑,但玉米价格维持长期上涨的动力已经不再;短期来看,今年国内玉米受到干旱影响价格上涨,但9月份随着旱情的缓解以及新作玉米的上市,国内供给将逐步宽松,在下游养殖及深加工业均没有明显好转的情况下,玉米价格下跌将是大概率事件,因此,我们选择做空大连玉米期货的投资策略。
第二部分 基本面分析
一、 长期看玉米供需矛盾已现
全球粮价在2007年末到2008年上半年期间飙升,但自2008年7月开始一路狂跌,国家为了避免粮食价格受到冲击,自2008年10月份开始,先后启动了五批粮食临时收储计划,自此,我国玉米的临时收储政策登上历史舞台。政策持续到今年已经连续六个年度,从收储量上来说,虽然09年至12年三个年度收储数量较少,但六年间共累计收储玉米量已经超过一亿三千万吨,而收储价格也连续增加,以黑龙江地区为例,收储价格从0.74元/斤上涨至1.11元/斤,涨幅50%。连续的收储推动我国玉米价格持续上涨,农民种植玉米收益增加,刺激种植面积和产量连年增长。
图1:我国玉米收储量
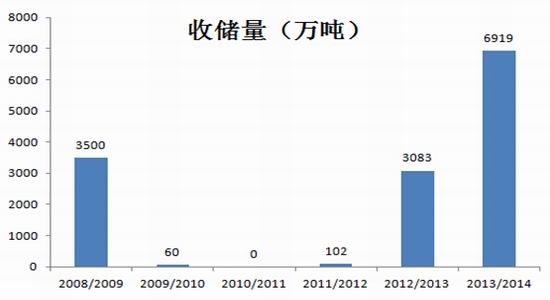
表1:我国玉米各地收购价格(元/斤)
| 时间 | 内蒙古 | 辽宁 | 吉林 | 黑龙江 |
| 08/09年 | 0.76 | 0.76 | 0.75 | 0.74 |
| 09/10年 | 0.76 | 0.76 | 0.75 | 0.74 |
| 10/11年 | 0.91 | 0.91 | 0.9 | 0.89 |
| 11/12年 | 1 | 1 | 0.99 | 0.98 |
| 12/13年 | 1.07 | 1.07 | 1.06 | 1.05 |
| 13/14年 | 1.13 | 1.12 | 1.12 | 1.11 |
图2:近年来我国玉米供给消费对比
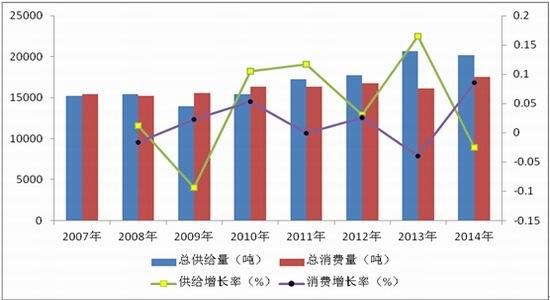
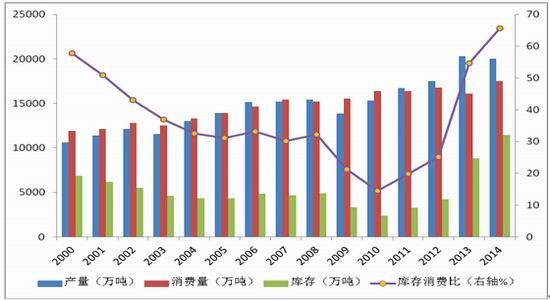
由于玉米价格连年上涨,我国玉米产量大幅增加,玉米加上进口玉米数量也保持在200万吨以上,国内玉米总供给量自2009年以来持续增产;而需求端,受到饲料消费的推动,需求也小幅增加,但增速明显慢于供给端的增速。供需增速的不平衡,导致我国玉米供大于求的状况逐渐恶化,国家虽然加大收购量,但国内总库存却大幅增长。
图3:国内玉米库存及库存消费比
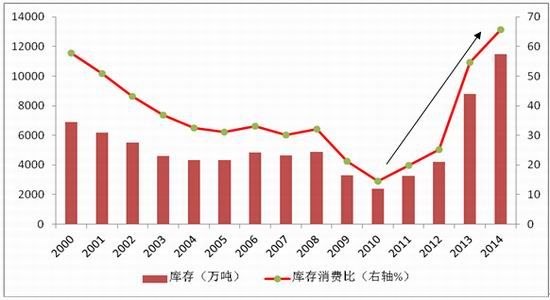
目前我国玉米库存总量已经超过1.1亿吨,库存消费比也接近70%,尽管今年产量预计会受到干旱的影响略微下降,但仍将保持在2亿吨以上的水平,这将进一步增加我国玉米库存水平,形成“堰塞湖”。就中长期来看,玉米供需之间的矛盾已经显现,当前只是由于国家的收储政策暂时对玉米价格形成支撑,玉米期货价格再向上大幅上涨的可能性已经很小。我们看到,近年来玉米一直是收多抛少,国储库存不断增加当前已经超过一亿吨的水平,一方面国内库容有限,另一方面也耗费了巨大的财政负担,这使得继续加大收储力度的可能性变小;其次,党的十八大确立了“市场”在资源配置中起决定作用的论调,未来一旦直补政策在棉花(13685, 50.00, 0.37%)、大豆(4534, -33.00, -0.72%)上试行成功,国内农产品集中实行“直补”新政或不可避免,届时借助巨大的库存压力,玉米价格将大幅下跌。国内的棉花和菜油就是很好的例子。而一旦政策出现松动,来自供给端的压力将推动价格大幅下跌。
二、 国内玉米基本面情况
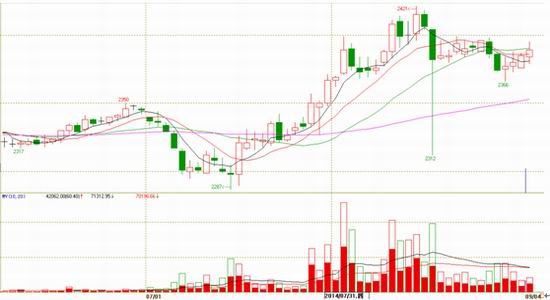
自6月份入夏以来,我国长江以北大部分地区降雨偏少,7月以后,东北地区西部的旱情也迅速发展,尤其是辽宁大部、吉林部分地区。而此时正值玉米的关键生长期,持续的干旱也引发了对玉米减产的担忧,国内期货价格因此大幅上涨。
图4:玉米1501日k线图
除此之外,2013/14年度国家加大了玉米的收储量,主要表现在以下几点:第一,政府史无前例地在2013年7月3日便公布了2013年度玉米临储政策,较往年提高了4个多月;第二,各省区玉米收购价格普遍较上一年度提高120元/吨,内蒙古、辽宁地区为2260元/吨,吉林为2240元/吨,黑龙江为2220元/吨;第三、为鼓励销区企业到产区采购新粮,符合条件的关内企业到东北地区按不低于最低收购价格,国家将按140元/吨的标准给予费用补贴;第四,中储粮公司允许在委托收储库存点仓容不足、收储矛盾比较突出的地区,通过租赁社会仓容,或经国家有关部门批准适当搭建临时储粮设施,增强收储能力。因此,我国2013/14年度玉米收购量大幅增加,达到创纪录的6919万吨。国家的临时收储使得现货市场优质玉米货源出现短暂紧张,同样对价格造成打压。
为了平抑现货市场价格,中储粮从5月22日开始抛储,截至8月4日,共计13次抛储,玉米总投放量为5456万吨,实际成交约1900万吨,巨大的临储玉米库存将是的未来很长一段时间内国内不会出现供应紧张的局面。
图5:我国玉米平衡表
我们再来看看玉米需求方面,除食用外,饲料和深加工是玉米消费的两大去向。然而,由于国内经济下滑,养殖业惨淡等因素影响,玉米的需求也开始下滑。
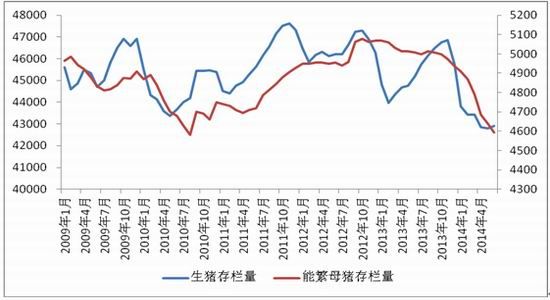
今年以来,养殖利润持续为负导致养殖业进入了去产能化进程。很多中小养殖户逐渐退出,致使国内生猪存栏、能繁母猪存栏量不断下滑。据最新数据统计,7月份我国能否母猪存栏量为4538万头,较上一月份继续下降,较上一年度同期下降9.2%;生猪存栏量为4.3024亿头,较上年度同期水平下降6%。尽管国内猪价有所回升,但由于整体存栏水平较低,对于饲料的需求仍然不能对玉米价格提供有效支撑。而根据养殖周期来看,要想存栏量恢复至去年水平,至少要等到明年下半年。
图5:我国生猪存栏情况
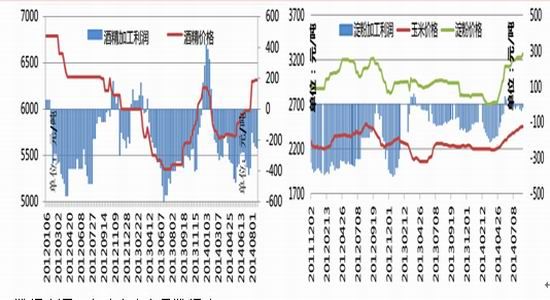
除此之外,玉米深加工利润也没有明显改观,企业开工率偏低。由于原料价格持续上涨,玉米饲料加工利润也开始下滑,而深加工方面,酒精加工利润、淀粉加工利润依然为负值。
图6:我国饲料产业利润情况
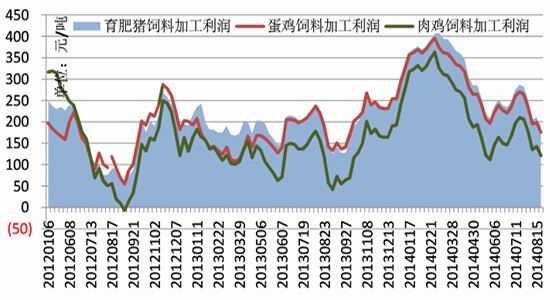
图7:玉米深加工业利润情况
综上所述,由于国家的抛储,玉米现货供应紧张的局面暂时得到缓解,而进入10月份之后,新作玉米将逐步上市,届时市场上的玉米供应量将十分充足;而从下游情况来看,无论是养殖业还是深加工行业都没有很好地恢复,这将从需求端对玉米价格施加压力。因此,由于天气等利多因素的影响后期将逐步弱化,同时现货市场也不再紧张,未来玉米价格易跌难涨。
第三部分 投资策略
基于以上基本面分析,我们认为,从长周期角度来看,玉米供需端的矛盾已经显现,近年来产量增幅大于消费增幅的情况已经导致库存端形成了“堰塞湖”,唯有国家的收储政策能够对其价格提供一定支撑,但玉米价格维持长期上涨的动力已经不再;短期来看,今年国内玉米受到干旱影响价格上涨,但9月份随着旱情的缓解以及新作玉米的上市,国内供给将逐步宽松,在下游养殖及深加工业均没有明显好转的情况下,玉米价格下跌将是大概率事件。因此,我们选择做空玉米的投资策略,具体如下:
1、 合约的选择:基于我们长期看空的观点,且从合约间价差关系考虑,我们选择做空C1501合约。
3、 持仓周期:持仓周期定在9月至次年1月。 2、 入场区间:持仓成本区间控制在【2380,2412】。
4、 风险控制:由于我们持仓成本在【2422,2436】,同时参考技术分析,我们的止损设在区间【2422,2436】,若盘中价格进入止损区间,需根据当时情况进行减仓或全部止损处理,若价格上破2436元/吨,则全部空单止损出局。
5、 资金分配:计划建仓30%,约1248手,根据价格表现分批建仓。
6、 目标价位:区间【2280,2300】。
7、 止盈:若价格与预期方向一致出现利润,则参考技术分析设置被动止盈线,同时,若价格进入目标区间,则分批主动止盈离场。
8、 风险收益分析:我们各个目标区间的中值进行风险收益比的计算,则入场价约为2396,目标价位2290,预计盈利106点,止损价位2429,若止损损失33点,风险收益比为1:3.2。
【啤酒工业信息网声明:原创文章,转载请注明出处。我们转载的文章,如果涉嫌侵犯您的著作权,或者转载出处出现错误,请及时联系文章编辑进行删除或修正,谢谢您的支持和理解!】